Faut-il prêter aux PME sur leur chiffre d'affaires plutôt que sur leurs biens
La Banque mondiale veut changer la façon dont les petites entreprises africaines accèdent au crédit. Vous découvrirez pourquoi, comment cela fonctionne, et ce que cela change pour votre PME.
Entrepreneuriat 6 min de lecture
Les banques africaines refusent souvent de vous prêter parce que vous n'avez pas de terrain ou d'immeuble à donner en garantie. La Banque mondiale propose une autre approche : prêter en fonction de l'argent que votre entreprise gagne réellement, chaque mois, grâce à la technologie. Est-ce vraiment plus juste, ou simplement plus risqué pour vous.
Le problème : les banques veulent vos terres, pas votre succès
Aujourd'hui, quand vous demandez un prêt à votre banque, elle regarde d'abord ce que vous possédez. Un magasin avec un terrain. Une maison. Des véhicules. C'est ce qu'on appelle la garantie, ou le « collateral ». Mais pour la plupart des petits commerces et services en Afrique, c'est un piège. Vous n'avez pas de bien immobilier à offrir, donc la banque vous dit non, même si votre boutique gagne bien chaque mois.
Selon Makhtar Diop, directeur général de l'IFC (la branche privée du Groupe de la Banque mondiale), cette méthode exclut automatiquement la majorité des petites entreprises informelles et en croissance. Elle force aussi les entreprises qui arrivent à emprunter à le faire en dollars, alors qu'elles vendent en francs CFA ou en devises locales. Résultat : elles s'endettent à court terme avec des devises qui perdent de la valeur, ce qui les étrangle financièrement.
L'alternative : prêter sur ce que vous gagnez chaque mois
L'IFC propose une solution différente : prêter en fonction de votre cash-flow, c'est-à-dire l'argent réel qui entre dans votre compte chaque mois. Pour cela, elle mise sur la technologie et les fintech. Au lieu de demander vos papiers de propriété, une plateforme numérique analyse vos transactions bancaires, vos ventes par mobile money, vos paiements fournisseurs. Elle voit si vous gagnez vraiment 500 000 francs par mois ou 5 millions.
Cette approche s'appelle « lending based on cash flow ». Elle permet à une petite épicerie, un atelier de couture, un service de transport, ou un restaurant d'accéder au crédit sans posséder un bien immobilier. Vous empruntez parce que votre affaire fonctionne, pas parce que vous êtes propriétaire.
Exemple : Vous tenez un petit commerce d'électroménager à Cotonou. Chaque mois, vous vendez pour 2 millions de francs CFA. Aujourd'hui, aucune banque ne vous prête parce que vous louez votre local. Demain, avec le système de l'IFC, une fintech voit vos ventes mensuelles, vos remboursements réguliers, et vous propose un crédit basé sur ce cash-flow réel.
Pourquoi c'est une bonne nouvelle pour vous
D'abord, plus de PME peuvent emprunter. Vous n'êtes plus exclu parce que vous ne possédez pas de terrain. Ensuite, les prêts peuvent être en monnaie locale, pas en dollars. Cela vous protège contre la dévaluation : vous gagnez en francs CFA, vous remboursez en francs CFA, sans risque de change.
Enfin, les montants peuvent être mieux adaptés à votre activité réelle. Si vous gagnez 2 millions par mois, on ne vous propose pas un prêt de 50 millions qui vous étoufferait. La technologie permet aussi de prêter plus vite : pas besoin d'attendre des mois pour une réponse. Une application voit vos chiffres et vous dit oui ou non en jours.
Mais attention : les risques que vous devez connaître
Ce système demande que vous ayez des comptes bancaires ou un historique de paiements numériques. Si vous travaillez entièrement en espèces, sans traces, cette méthode ne fonctionne pas pour vous. Il faut que votre argent passe par un canal que la technologie peut suivre : un compte bancaire, du mobile money, une plateforme de paiement.
Deuxièmement, les taux d'intérêt peuvent être plus élevés. Pourquoi ? Parce que prêter sans garantie physique est plus risqué pour la banque. Elle ne peut pas saisir votre terrain si vous ne remboursez pas. Elle compte surtout sur votre capacité à continuer à gagner de l'argent. Si votre activité ralentit, vous êtes en difficulté.
Troisièmement, les données que vous partagez avec la fintech doivent rester confidentielles. Vos chiffres d'affaires, vos fournisseurs, vos clients : tout cela devient visible pour la plateforme. Il faut être sûr que ces informations ne seront pas vendues à des concurrents ou utilisées contre vous.
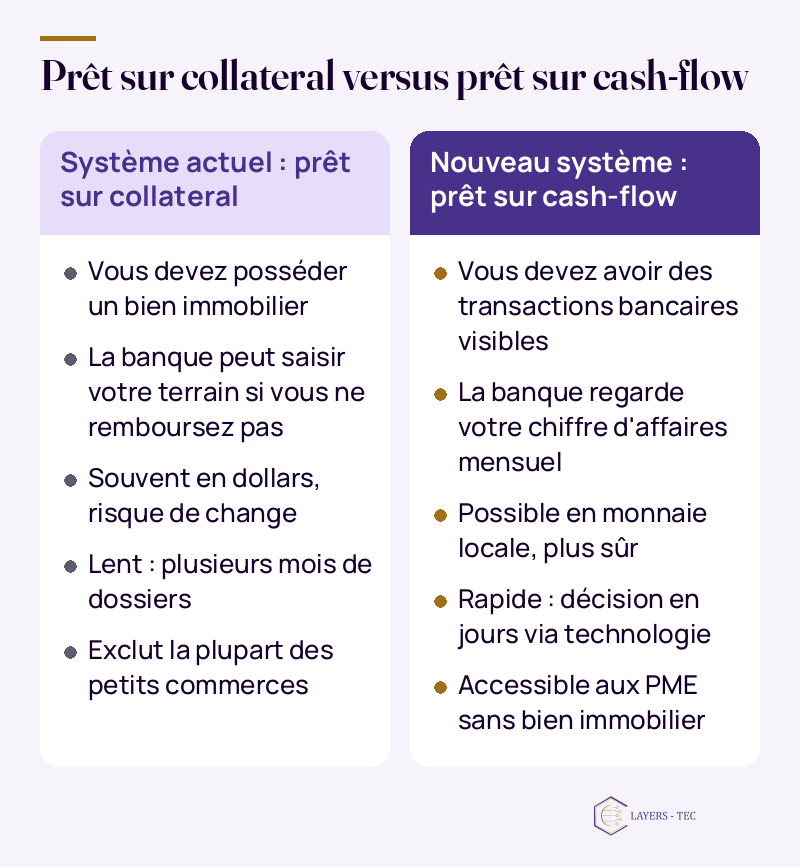
Comment les deux systèmes diffèrent et ce qu'ils demandent à votre PME.
Ce que cela signifie pour votre PME dès maintenant
L'IFC pousse les banques africaines et les fintech à adopter cette approche. Elle augmente ses financements en monnaie locale et travaille avec des partenaires régionaux pour mobiliser l'épargne locale vers le crédit aux petites entreprises.
Pour vous, cela veut dire une chose : plus vous avez de traces numériques de vos transactions, plus vous avez de chances d'emprunter demain. Si vous vendez par mobile money, si vos clients vous paient par virement, si vos fournisseurs vous envoient des factures en ligne, ces données deviennent votre capital. Elles prouvent que votre entreprise existe et fonctionne.
Conseil : Dès maintenant, ouvrez un compte bancaire professionnel si vous n'en avez pas, ou activez un service mobile money pour votre commerce. Centralisez vos paiements clients sur une seule plateforme. Gardez les traces de vos ventes. Ces données seront vos preuves pour emprunter sans collateral.
L'avis de Layers Tec
Ce changement répond à un vrai problème, mais il demande que les PME aient accès à des outils numériques pour enregistrer leurs ventes et paiements. Beaucoup de petits commerces au Bénin et en Afrique de l'Ouest n'ont pas encore ces outils, ou ne les maîtrisent pas.
L'enjeu clé, c'est que votre PME doit devenir numérique pour emprunter. Non pas parce que c'est à la mode, mais parce que les données numériques deviennent votre garantie. Vous n'avez plus besoin d'un terrain, mais vous avez besoin d'un compte bancaire, d'une application de paiement, d'une facture en ligne. C'est un changement majeur pour les petites entreprises informelles.
Et oui, il y a un risque : celui de devenir dépendant des données qu'une fintech collecte sur vous. Mais c'est le prix de l'accès au crédit moderne. Le choix n'est pas entre garder vos secrets ou les partager : c'est entre rester exclu du crédit ou accepter la transparence.
« We want to move from lending based on collateral towards lending based on cash flow. Data is the new gold. That is why the fintech agenda is so important for IFC. »
Makhtar Diop, directeur général de l'IFC
Et vous, êtes-vous prêt à partager vos données pour emprunter plus facilement
Pensez-vous que c'est une bonne idée de prêter sur le cash-flow plutôt que sur les biens immobiliers. Voyez-vous des obstacles pour votre PME à utiliser ce système. Dites-nous en commentaire ce que vous en pensez.
Si vous voulez préparer votre PME à cette transition numérique, Layers Tec vous aide à mettre en place les outils qui rendront vos données visibles et fiables. Nous créons des logiciels en ligne qui centralisent vos ventes, vos paiements et vos factures, pour que vous ayez un historique clair à montrer à un prêteur.